Domain panoramaproduktion.de kaufen?
Wir ziehen mit dem Projekt
panoramaproduktion.de um.
Sind Sie am Kauf der Domain
panoramaproduktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain panoramaproduktion.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
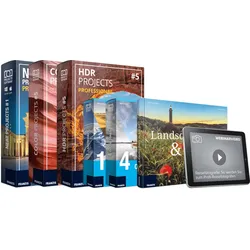
Reise und Landschaft - Fotografie KomplettpaketLandschaft & Licht E-Book (PDF); Autor: Andreas Pacek Die Fotoschule für stimmungsvolle Landschaftsfotos. Ein Bildband voller emotionaler Bilder. Der Autor Andreas erzählt wie solche Bilder gelingen und das sie kein Zufall sind. Eindrucksvolle Bilder von Landschaft & Licht Landschaftsfotografie ist die leise Disziplin der Fotografie, aber sie verlangt dem Fotografen sein ganzes Können ab. Mit diesem Buch lernen Sie die Zutaten für fesselnde Landschaftsfotos kennen und, was noch wichtiger ist, sie gekonnt zu kombinieren und zu inszenieren: Das perfekte Licht für Hauptmotiv und Nebenmotiv, der richtige Standort, Wind und Wetter, Vordergrund, Mittelgrund und Hintergrund, durchgehende Schärfentiefe, Langzeitbelichtung und vieles mehr. Über 270 inspirierende Fotos zeigen, wie man mit der Kamera eine Landschaft modelliert. Am Ende, wenn alle Räder des Plans greife...22,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **

Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reise und Landschaft - Fotografie KomplettpaketLandschaft & Licht E-Book (PDF); Autor: Andreas Pacek Die Fotoschule für stimmungsvolle Landschaftsfotos. Ein Bildband voller emotionaler Bilder. Der Autor Andreas erzählt wie solche Bilder gelingen und das sie kein Zufall sind. Eindrucksvolle Bilder von Landschaft & Licht Landschaftsfotografie ist die leise Disziplin der Fotografie, aber sie verlangt dem Fotografen sein ganzes Können ab. Mit diesem Buch lernen Sie die Zutaten für fesselnde Landschaftsfotos kennen und, was noch wichtiger ist, sie gekonnt zu kombinieren und zu inszenieren: Das perfekte Licht für Hauptmotiv und Nebenmotiv, der richtige Standort, Wind und Wetter, Vordergrund, Mittelgrund und Hintergrund, durchgehende Schärfentiefe, Langzeitbelichtung und vieles mehr. Über 270 inspirierende Fotos zeigen, wie man mit der Kamera eine Landschaft modelliert. Am Ende, wenn alle Räder des Plans greife...22,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LEINWANDBILD Landschaft Aussicht Berge im Nebel 60x90cmIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.